業務の可視化とは|目的・進め方・失敗パターンを中小企業白書とIPAのデータで読む
経営層から「業務を見える化してほしい」と言われた。DX やシステム導入の前に現状を把握する必要がある。しかし、何をどこまで作れば「可視化できた」と言えるのかが分からない。この記事は、その状態から着手するための手順を書いています。
2025年版の中小企業白書によると、2024年の中小企業・小規模事業者のうち、業務フローの見直しを含む「段階3」に達しているのは32.0%でした。一方、段階3の事業者がコスト面で効果を感じている割合は61.4%で、段階2の40.3%より21.1ポイント高くなっています。業務を見直す段階に進んだ事業者ほど、効果を感じている割合が高くなっています。
読み終えると、可視化の定義と3つの成果物、取り組むべき理由を示すデータ、6つの手順、失敗パターン、推進の体制が分かります。
業務の可視化とは:3つの成果物で定義する
業務の可視化とは、ある業務を「誰が、何を、どの順番で、どの判断で、どの資料やシステムを使って行っているか」を、当事者以外の人が追える形に記録することです。「見える化」も同じ意味で使われます。
何をもって可視化できたとするかは、次の3つの成果物がそろっているかで判断できます。
- 業務一覧(棚卸し表)。対象範囲にどの業務があるか、担当と頻度を一覧にしたものです。可視化の対象を選ぶ土台になります。
- 業務フロー図。業務ごとの流れと担当の受け渡し、判断の分かれ目を描いたものです。作り方は業務フロー図の作り方で扱っています。
- 数量。月あたりの件数、1件あたりの時間、待ち時間、差し戻しの回数です。数量が付いていない図は、改善の優先順位を決める根拠になりません。
多くの現場で止まるのは3つ目です。フロー図まで作って満足し、数量を付けないまま改善の議論に入ると、「どこから手を付けるか」で意見が割れます。
なぜ今、可視化が必要か:公的データで確かめる
業務フローを見直す段階にいる事業者は、まだ3分の1
中小企業庁の2025年版中小企業白書は、デジタル化の進み方を4段階に分けています。段階3は「デジタル化による業務効率化やデータ分析に取り組んでいる状態」で、例として「売上高・顧客情報や在庫情報などをシステムで管理しながら、業務フローの見直しを行っている」が挙げられています。
2023年から2024年にかけて、段階1(紙や口頭が中心)は30.8%から12.5%に減り、段階2(デジタルツールを利用)は35.4%から52.3%に増えました。白書は、2つの年の調査は母集団が異なるため単純比較できないと注記していますが、ツールを使う段階まで進んだ事業者が多数派になった一方で、業務の流れそのものを見直す段階には進めていない事業者が多い、という構図だと編集部は読んでいます。
段階が進むほど、コストと人材の面で効果を感じている
白書の第1-1-43図では、コスト面(業務効率化による人件費・経費の削減など)で「とても効果を感じている」「ある程度効果を感じている」と答えた割合が、段階2で40.3%、段階3で61.4%、段階4で71.1%でした。人材面(働き方の改善、業務負担軽減による人材確保・定着など)でも、段階2の37.1%に対して段階3は59.0%です。ツールを入れるだけの段階と、業務フローを見直す段階の間で、効果を感じている割合に差があります。
DX に取り組んでも、成果を追えていない企業が多い
IPA(情報処理推進機構)の「DX動向2025」では、何らかの形で DX に取り組んでいる日本企業は77.8%(2024年度)で、2022年の69.3%から増えています。一方、DX の目的に対して「成果が出ている」と答えた日本企業は6割弱で、米国とドイツの8割以上と差があります。IPA は、日本では「わからない」の回答が多く、取り組んではいるが成果を追えていない企業が多いことを課題として挙げています。
同じ報告書は、日本企業が「アナログ・物理データのデジタル化」と「業務の効率化による生産性の向上」では取組割合と成果割合の両方が高い一方、顧客起点の価値創出など他の項目では成果の評価が進んでいないとも述べています。成果を追えない理由は企業ごとに違いますが、編集部は、取り組む前の状態が記録されていないことがその一つだと考えています。可視化は、効果を測るための出発点の記録でもあります。
可視化の進め方:6つの手順
進め方は、従来の業務改革(BPR)で行われてきた手順と同じです。現状を記録し、数を付け、改善点を合意するまでを1つの区切りにします。
- 対象の業務を1つ選ぶ。最初から全部門を対象にしません。件数が多く、担当者が複数いて、苦情や残業が集中している業務を1つ選びます。
- 業務一覧を作る。選んだ範囲の業務を、名称・担当・頻度・使うシステムの4列で一覧にします。ここで範囲の抜けを防ぎます。
- 担当者にヒアリングする。規程ではなく実際の手順を、時系列で聞きます。1人45〜60分が目安です。聞き方は業務ヒアリングの進め方と質問リストを参照してください。
- 業務フロー図を描く。担当者ごとにレーンを分け、受け渡しと判断の分かれ目を描きます。描いた図は、必ず担当者に見せて差分を直します。
- 数量を付ける。工程ごとに月あたりの件数、1件あたりの時間、待ち時間、差し戻しの回数を書き込みます。正確な計測が難しい箇所は、担当者の見積もりで構いません。見積もりであることを図に注記します。
- 改善点を合意する。数量の大きい工程、差し戻しの多い工程、担当者が代わると止まる工程に印を付け、関係者で優先順位を合意します。
よくある失敗パターン
全部門を一斉に対象にする
最初から全社を対象にすると、ヒアリングの日程調整だけで数か月かかり、途中で止まります。1業務を2〜4週間で終える単位に区切り、終わった業務から改善に着手します。
理想の手順を描いてしまう
規程やマニュアルを元に描くと、実際には行われていない手順の図になります。第1版は実態の通りに描き、規程との差は改善点として別に記録します。
数量を付けない
図だけでは、どの工程が重いかを判断できません。概算でも数量を付けると、改善の優先順位を関係者が同じ根拠で議論できます。
作って終わりになる
可視化は改善の入口です。図と数量ができたら、改善点の合意まで同じ期間内に行います。合意を先送りにすると、図が古くなり、作り直しから始めることになります。
推進の体制:旗振り役と部門ごとのタスクフォース
可視化は、担当者1人に任せると止まります。全社で見ると、経営層に近い旗振り役を1人置き、対象部門ごとに2〜3人のタスクフォースを作る形が運用しやすい体制です。部門のタスクフォースには、実務の担当者と、判断の権限を持つ管理職の両方を入れます。
効果の測定も、従来の BPR と同じやり方で行います。可視化の時点で付けた数量を「改善前」の値として残し、改善後に同じ項目を測ります。改善前の数量を残していないと、IPA の調査で課題とされた「成果が出ているか分からない」状態になります。
ヒアリングと作図に時間を割けない場合は、AI を使う方法があります。ProcessAI は、担当者が AI と会話した内容(一般的な業務では20〜30分が目安)から業務フロー図の初稿を作り、自動化できる工程の候補と削減時間の試算を出します。手順3と4の作業時間を縮め、手順5以降の議論に時間を回せます。
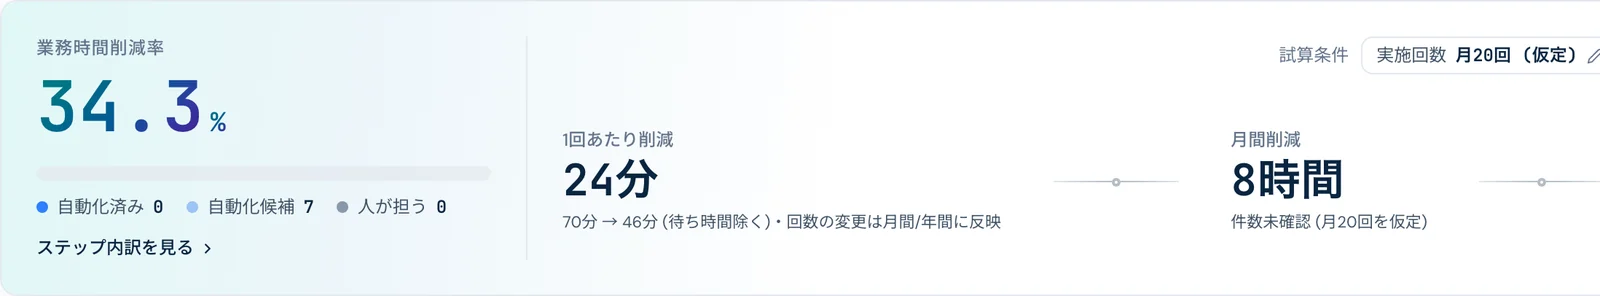
可視化の最初の2工程(ヒアリングと作図)を AI に任せたい場合は、ProcessAI をご検討ください。1部門からの試験導入にも対応しています。
よくある質問
- 業務の可視化と DX は、どういう関係ですか。
- 中小企業白書は、段階3(業務効率化・データ分析)の例として業務フローの見直しを挙げ、段階4をビジネスモデルの変革としています。編集部は、可視化を DX の前提と位置づけています。現状が記録されていないと、何を変えたかも、どれだけ効果が出たかも測れません。
- どの業務から可視化を始めるべきですか。
- 件数が多く、担当者が複数いて、残業や苦情が集中している業務から始めます。効果が数字で見えやすく、関係者の協力を得やすいためです。
- 1つの業務の可視化にどのくらいの期間がかかりますか。
- 担当者が3〜5人の業務で、ヒアリングから改善点の合意まで2〜4週間が目安です。ヒアリングの日程調整が最も時間を取るので、最初に全員の予定を押さえます。
- 外部のコンサルタントに頼むべきですか。
- 社内に進め方を知る人がいない最初の1業務は、外部の支援を受けると立ち上がりが速くなります。ただし、ヒアリングと図の確認は社内の担当者が行わないと、実態と違う図になります。2業務目以降は、社内のタスクフォースで回せる形にすることを目標にしてください。
出典
ProcessAI
担当者が AI と話すだけで、業務フロー図の初稿ができます
記事で紹介したヒアリングと作図を、AI が音声の会話で行います。一般的な業務では20〜30分の会話が目安です。 業務フロー図の初稿に加えて、自動化できる工程の候補と削減時間の試算が出ます。
- AIどのような部署で、どんなお仕事をされていますか?
- 担当者取引先への見積依頼から発注までを担当しています。
- AI最初は何から始まりますか?
- 担当者仕入先にメールで見積もりを依頼して、届いた見積書の金額と納期を確認します。
- AI確認の後は何をしますか?
- 担当者問題があれば修正を依頼します。問題がなければリーダーに承認を依頼します。
業務フロー図 (初稿)
- 仕入先に見積もりを依頼 (メール)
- 見積書の金額と納期を確認
- ◇ 内容に問題があるか問題あり → 修正を依頼 / 問題なし ↓
- リーダーに承認を依頼
デモ: 見積・発注業務 (架空のデータ)